Vertiefungen
Fachbeiträge zur Beratungspraxis.
Die Beiträge vertiefen die neun Beratungsfelder – mit den Instrumenten, Paragrafen und Rechenwegen, die auf der Startseite bewusst nur angedeutet sind. Jeder Beitrag ist in sich geschlossen lesbar.
Vermögen
Vermögen formen
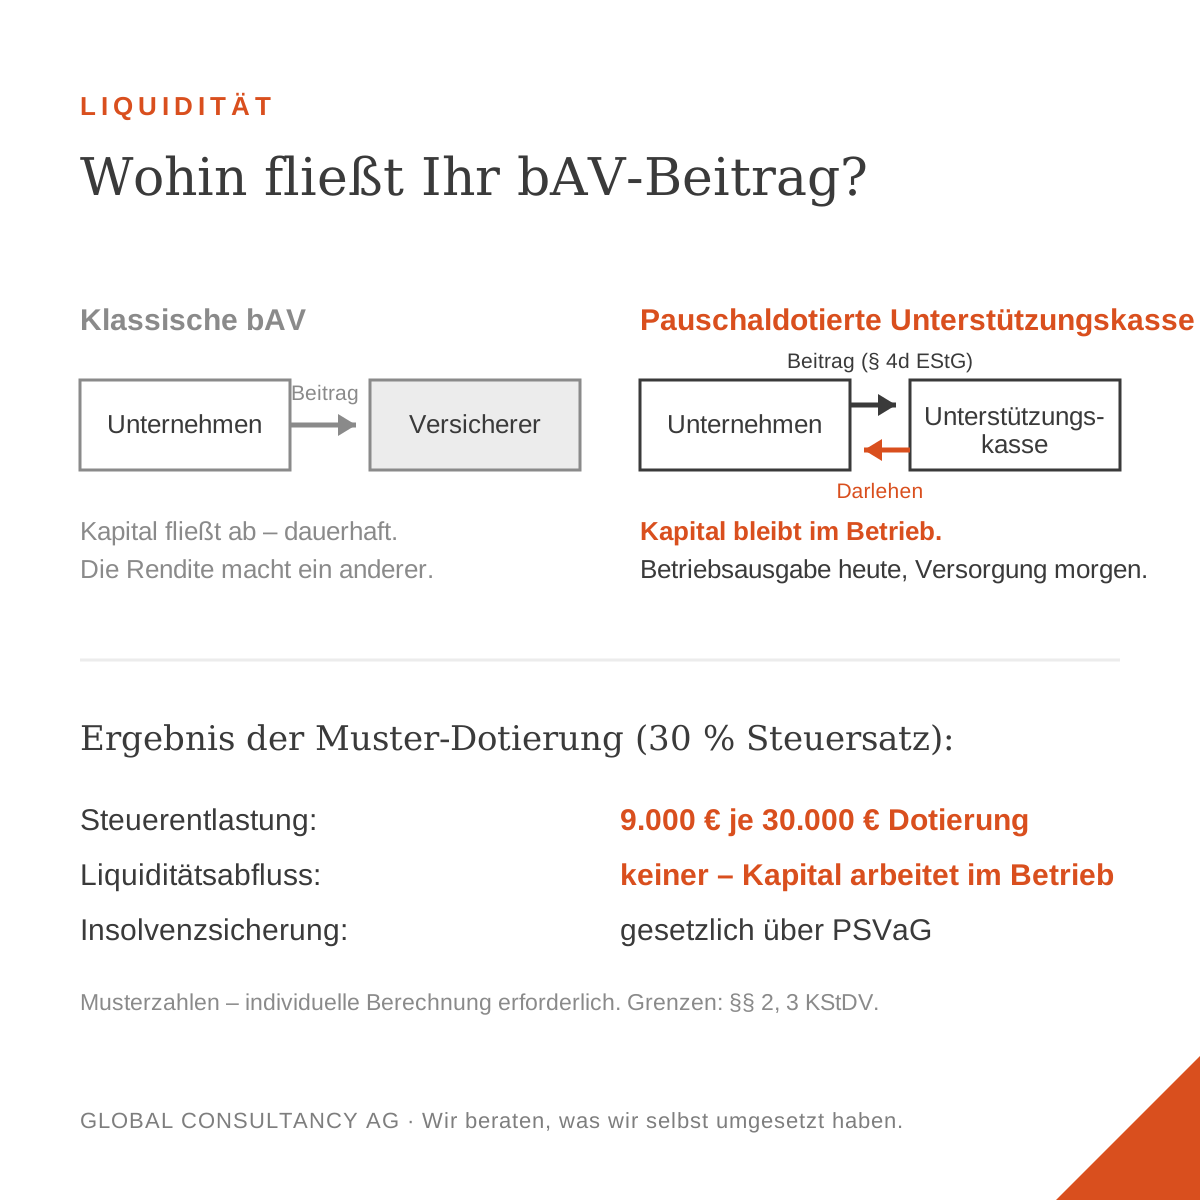
Betriebliche Altersversorgung als Innenfinanzierung: Der Durchführungsweg, bei dem das Kapital im Unternehmen bleibt
Die meisten Unternehmen behandeln betriebliche Altersversorgung als Kostenposten: Beiträge fließen ab, ein Versicherer verwaltet sie, das Unternehmen sieht das Kapital nie wieder. Dabei kennt das …
 Vermögen sichern
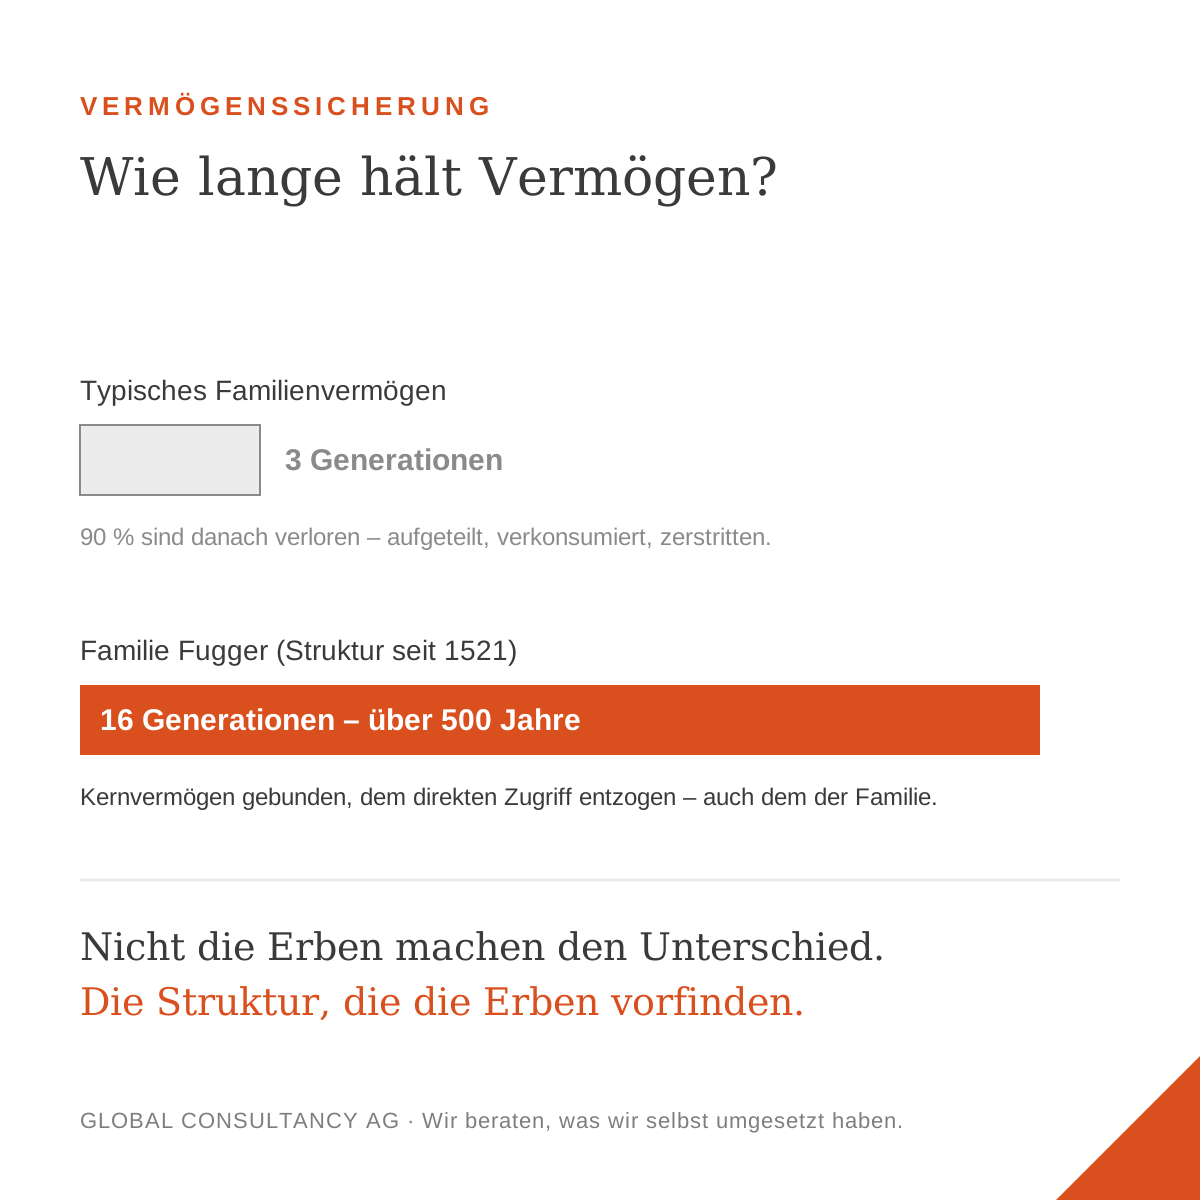
Das Fugger-Prinzip: Vermögenssicherung durch Trennung von Eigentum und Kontrolle
90 Prozent der vermögenden Familien verlieren ihr Vermögen innerhalb von drei Generationen – die Beobachtung ist so verbreitet, dass sie in vielen Sprachen ein eigenes Sprichwort hat. Eine Augsburger …
 Vermögen steuern
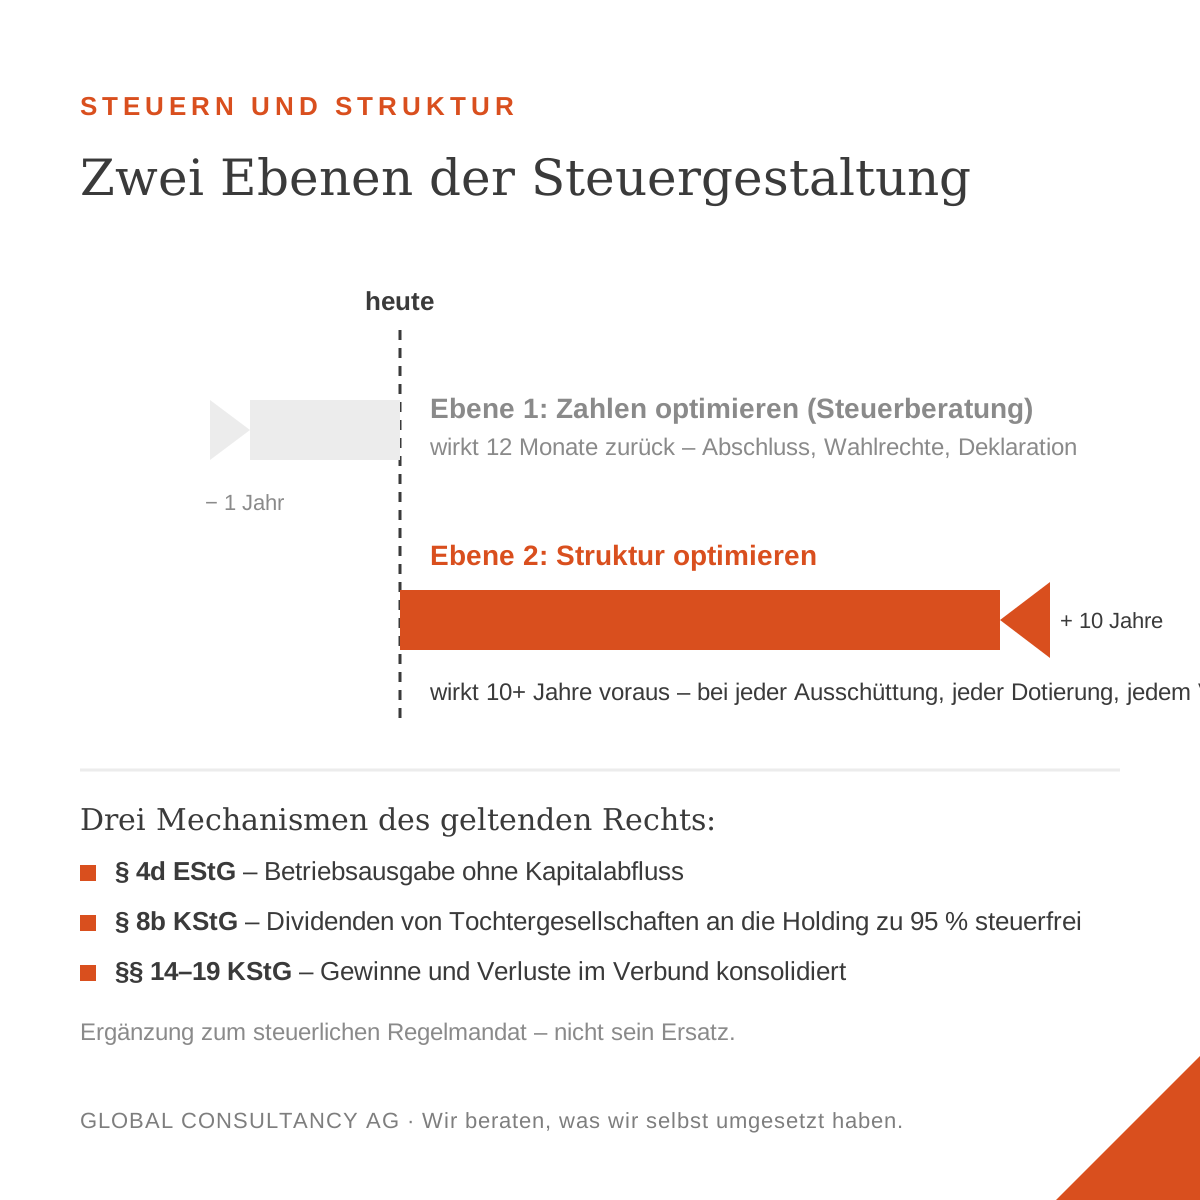
Zahlen optimieren oder Struktur optimieren: Die zwei Ebenen der Steuergestaltung
Die meisten Unternehmer sind mit ihrem Steuerberater zufrieden – und lassen trotzdem Jahr für Jahr erhebliche Gestaltungsspielräume ungenutzt. Das ist kein Widerspruch. Es liegt daran, dass …
 Vermögen formen · Struktur/Konzern steuern
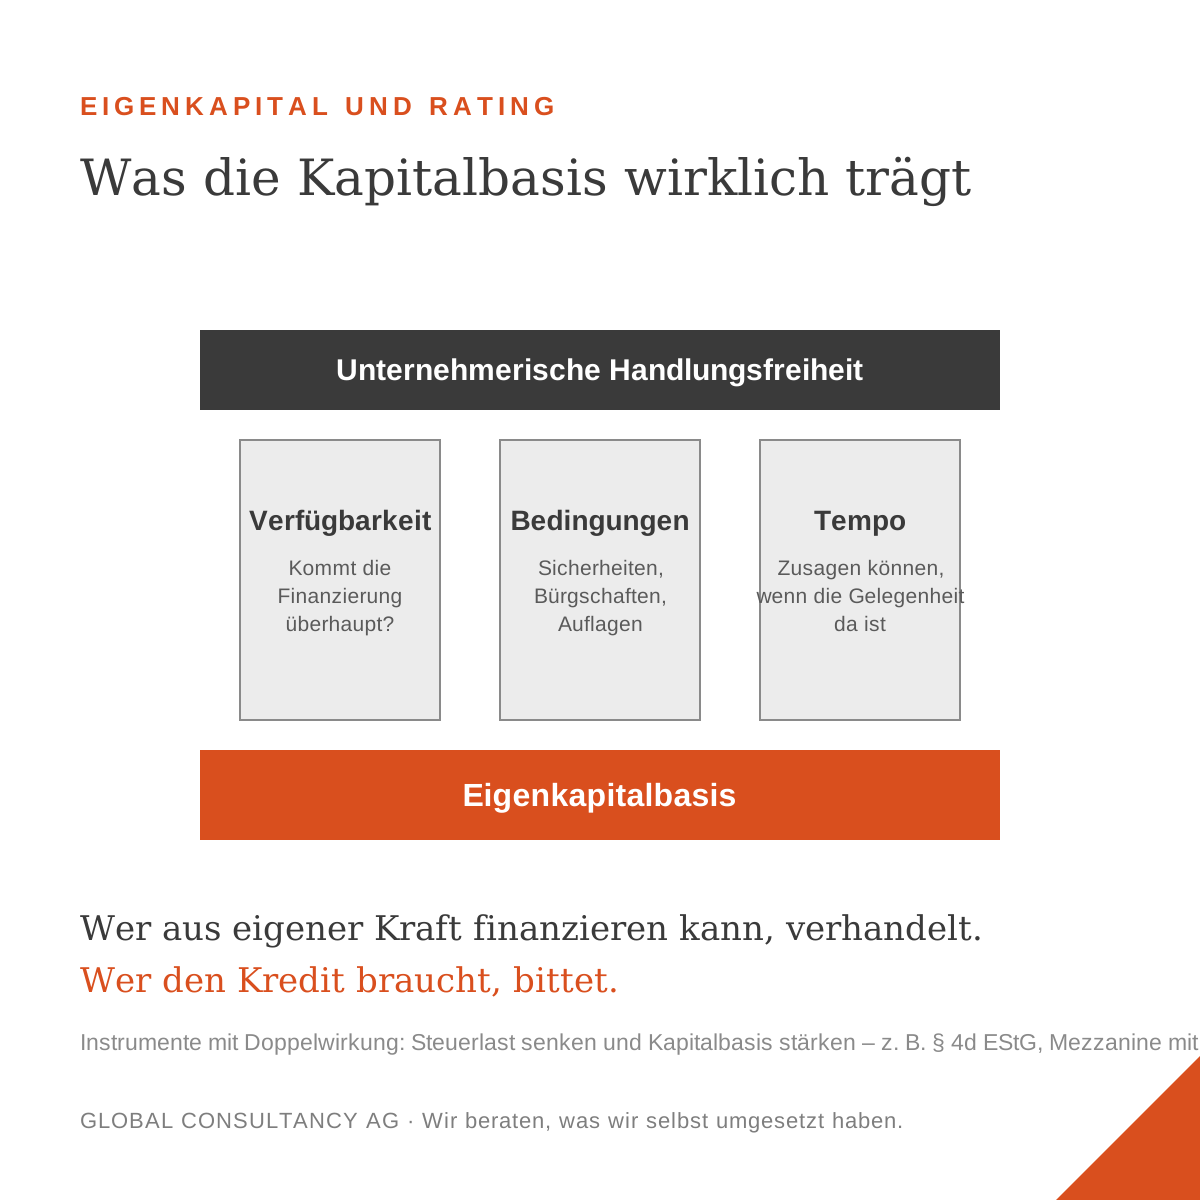
Eigenkapitalquote und Rating: Die stille Grenze unternehmerischer Handlungsfreiheit
Es gibt eine Frage, die Ihnen Ihre Hausbank nie stellen wird: „Wie werden Sie unabhängiger von uns?" Das ist kein Vorwurf – es ist ihr Geschäftsmodell. Aber es erklärt, warum eine der wirksamsten …
 Vermögen steuern
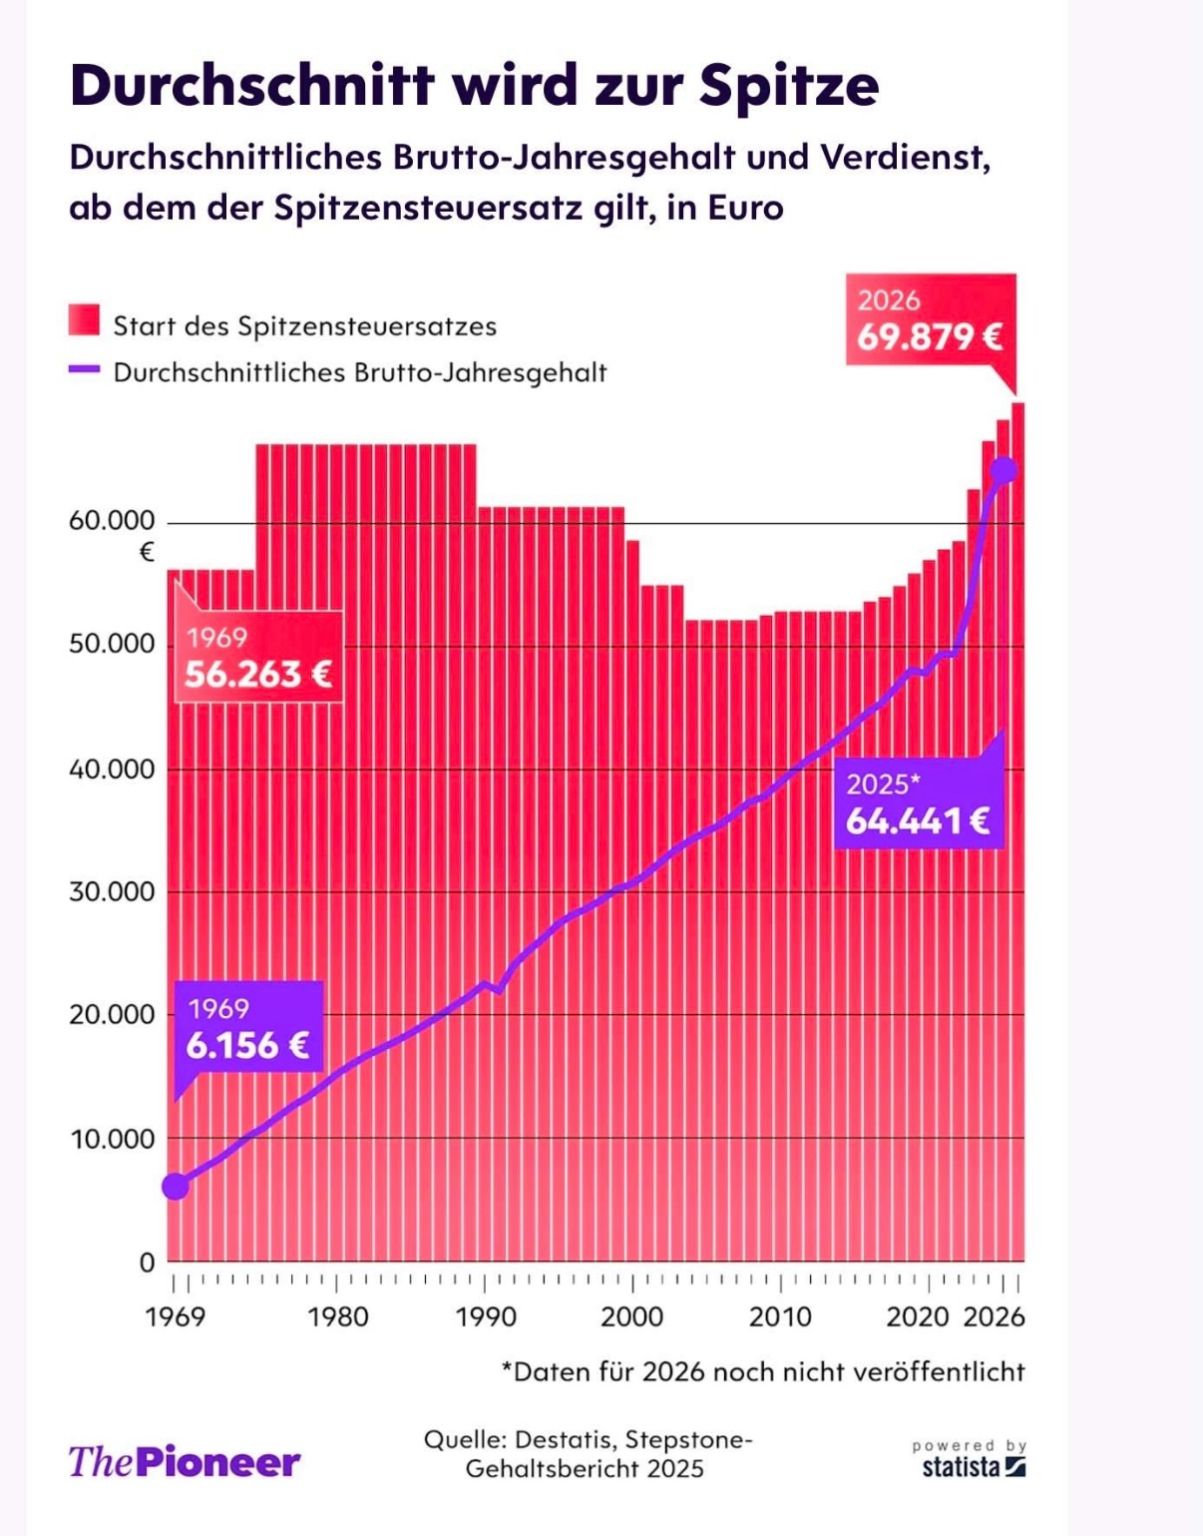
Vom Ausnahmefall zur Regel: Wie der Spitzensteuersatz den Mittelstand einholte – und was sich dagegen gestalten lässt
1958, mit Einführung des progressiven Einkommensteuertarifs, war der Spitzensteuersatz eine Steuer für echte Spitzenverdiener: Er griff erst beim Zwanzigfachen des durchschnittlichen Einkommens. 2026 …
 Vermögen sichern
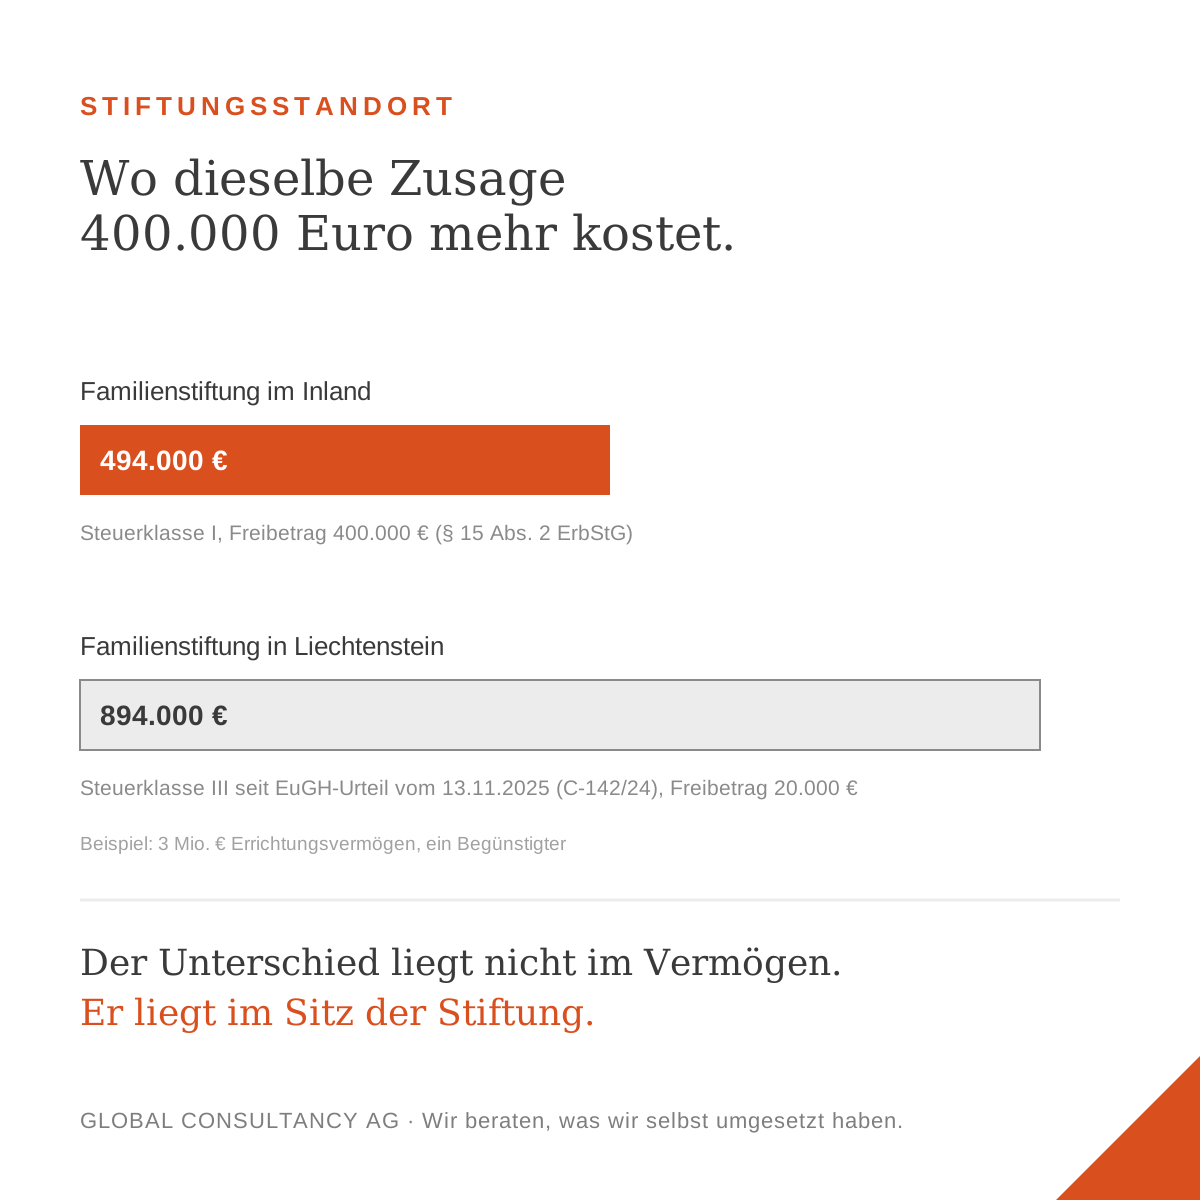
Die Liechtenstein-Stiftung nach dem EuGH-Urteil: Warum die naheliegende Reaktion die falsche ist
Am 13. November 2025 hat der Europäische Gerichtshof entschieden, dass Deutschland das steuerliche Familienstiftungsprivileg auf im Inland errichtete Stiftungen beschränken darf (C-142/24). Für …
Beteiligungen
Beteiligungen steuern
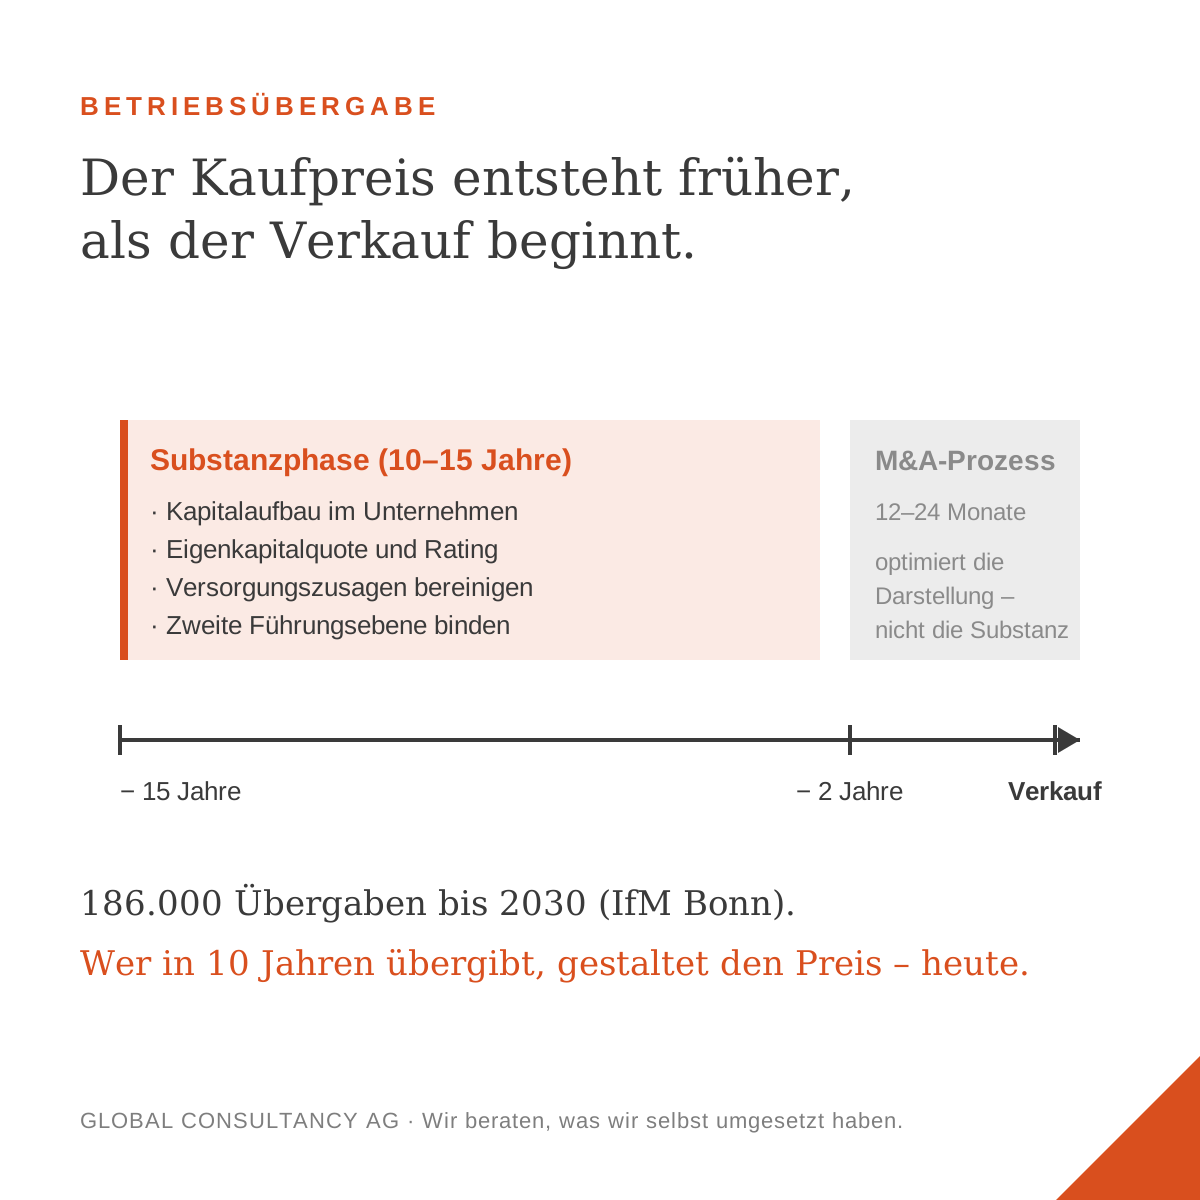
Unternehmensnachfolge: Der Kaufpreis entsteht zehn Jahre vor dem Verkauf
Das Institut für Mittelstandsforschung Bonn erwartet 186.000 Unternehmensübergaben zwischen 2026 und 2030. Die meisten Inhaber beginnen die Vorbereitung, wenn der Verkauf konkret wird – zwölf bis …
 Vermögen formen · Beteiligungen steuern
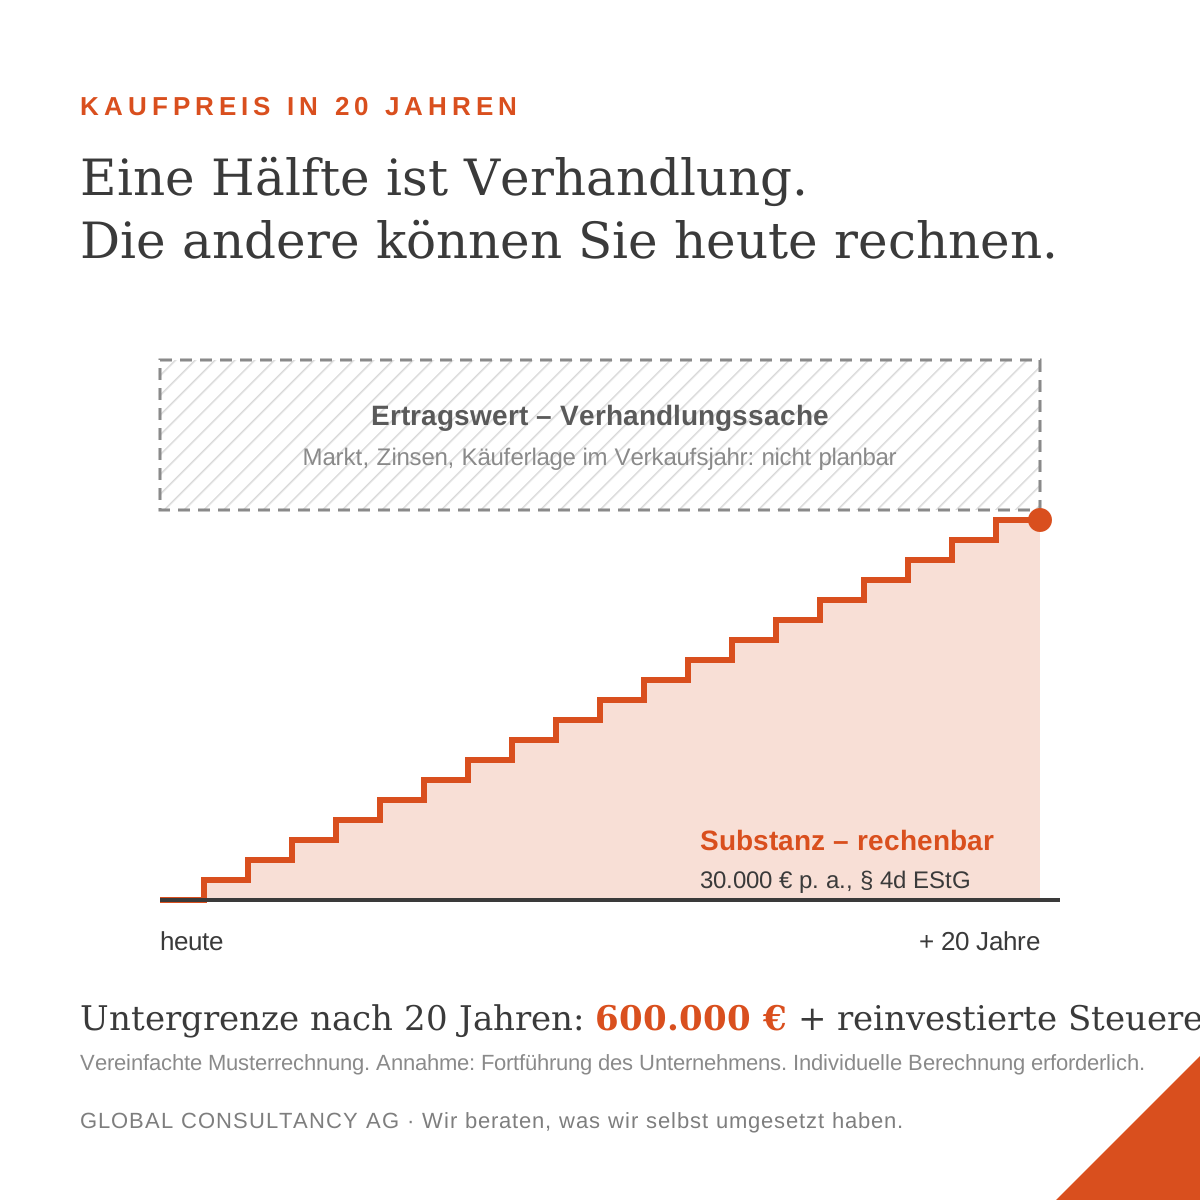
Die rechenbare Untergrenze: Warum Sie den Mindestpreis Ihres Unternehmens in 20 Jahren heute kennen können
Unternehmer, die über einen späteren Verkauf nachdenken, stellen meist eine Frage: Was wird mein Unternehmen dann wert sein? Die ehrliche Antwort lautet: Das weiß niemand. Die bessere Frage lautet: …
 Beteiligungen formen
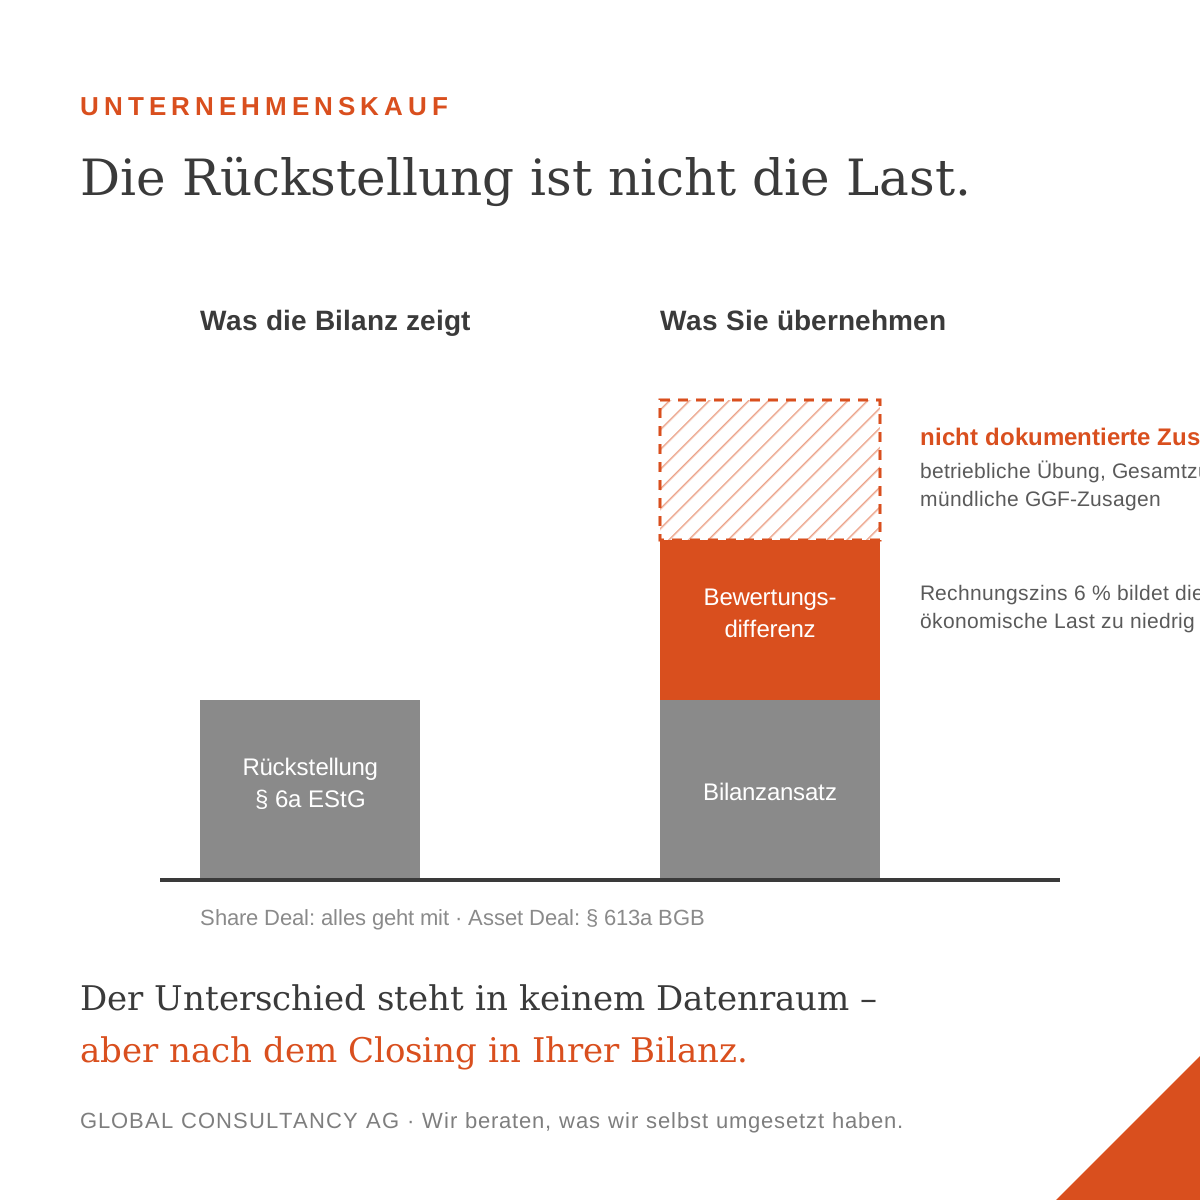
Was Sie beim Unternehmenskauf wirklich übernehmen: Versorgungsverpflichtungen in der Due Diligence
Jede Due Diligence prüft Verträge, Bilanzen und Steuern. Eine Verpflichtungskategorie steht trotzdem selten oben auf der Prüfliste – obwohl sie Kaufpreise verschiebt und Transaktionen scheitern …
Struktur/Konzern
Struktur/Konzern sichern
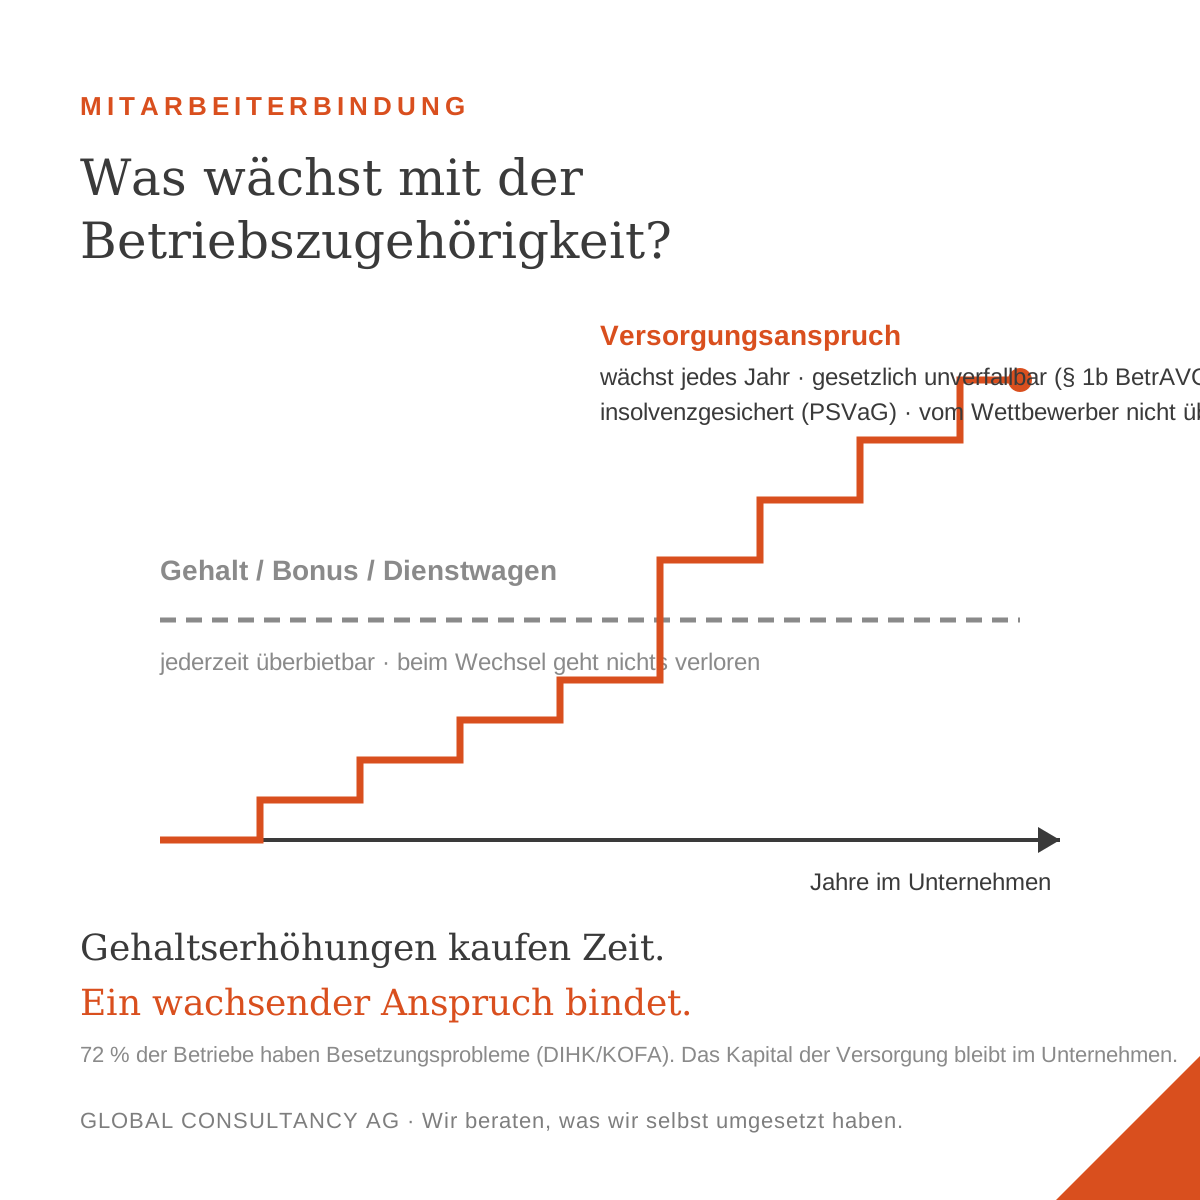
Mitarbeiterbindung: Warum Gehalt nicht bindet – und was rechtlich tatsächlich bindet
281.000 Stellen in kleinen und mittleren Unternehmen sind unbesetzt; 72,3 Prozent aller Betriebe berichten von Besetzungsproblemen (DIHK/KOFA). Die Standardantwort des Mittelstands lautet: mehr …
 Struktur/Konzern formen
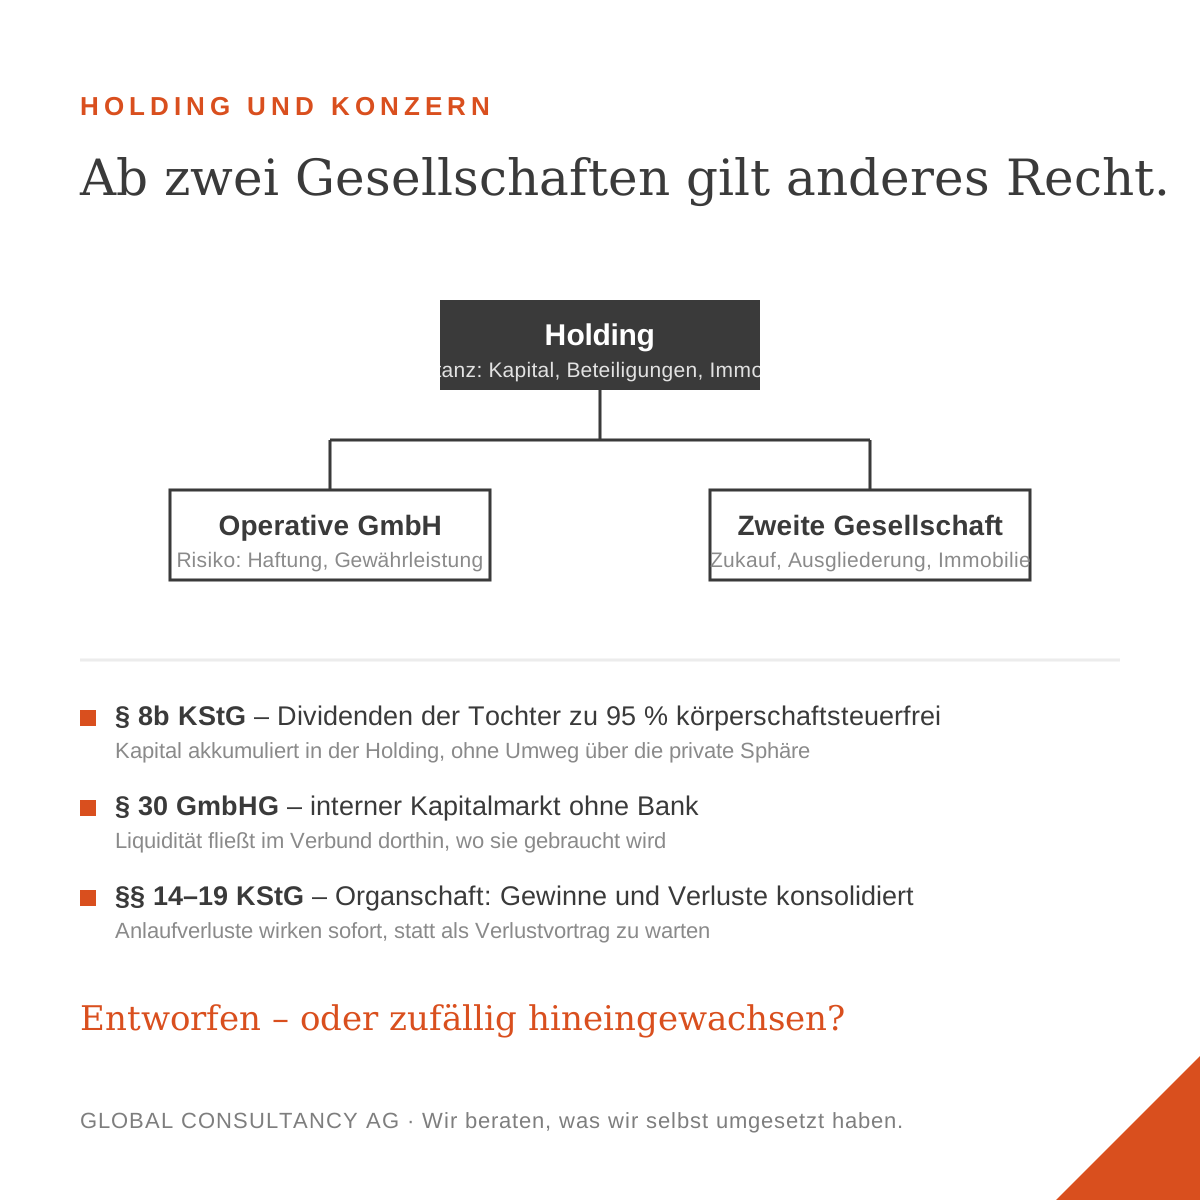
Vom Unternehmen zum Konzern: Struktur entwerfen statt hineinwachsen
Jeder Konzern hat als einzelne profitable GmbH angefangen. Die Entwicklung dorthin verläuft bei fast allen Unternehmen gleich – erst wird Kapital aufgebaut, dann wird es eingesetzt, irgendwann …
Grundsätze der Beratung
Grundsätze der Beratung
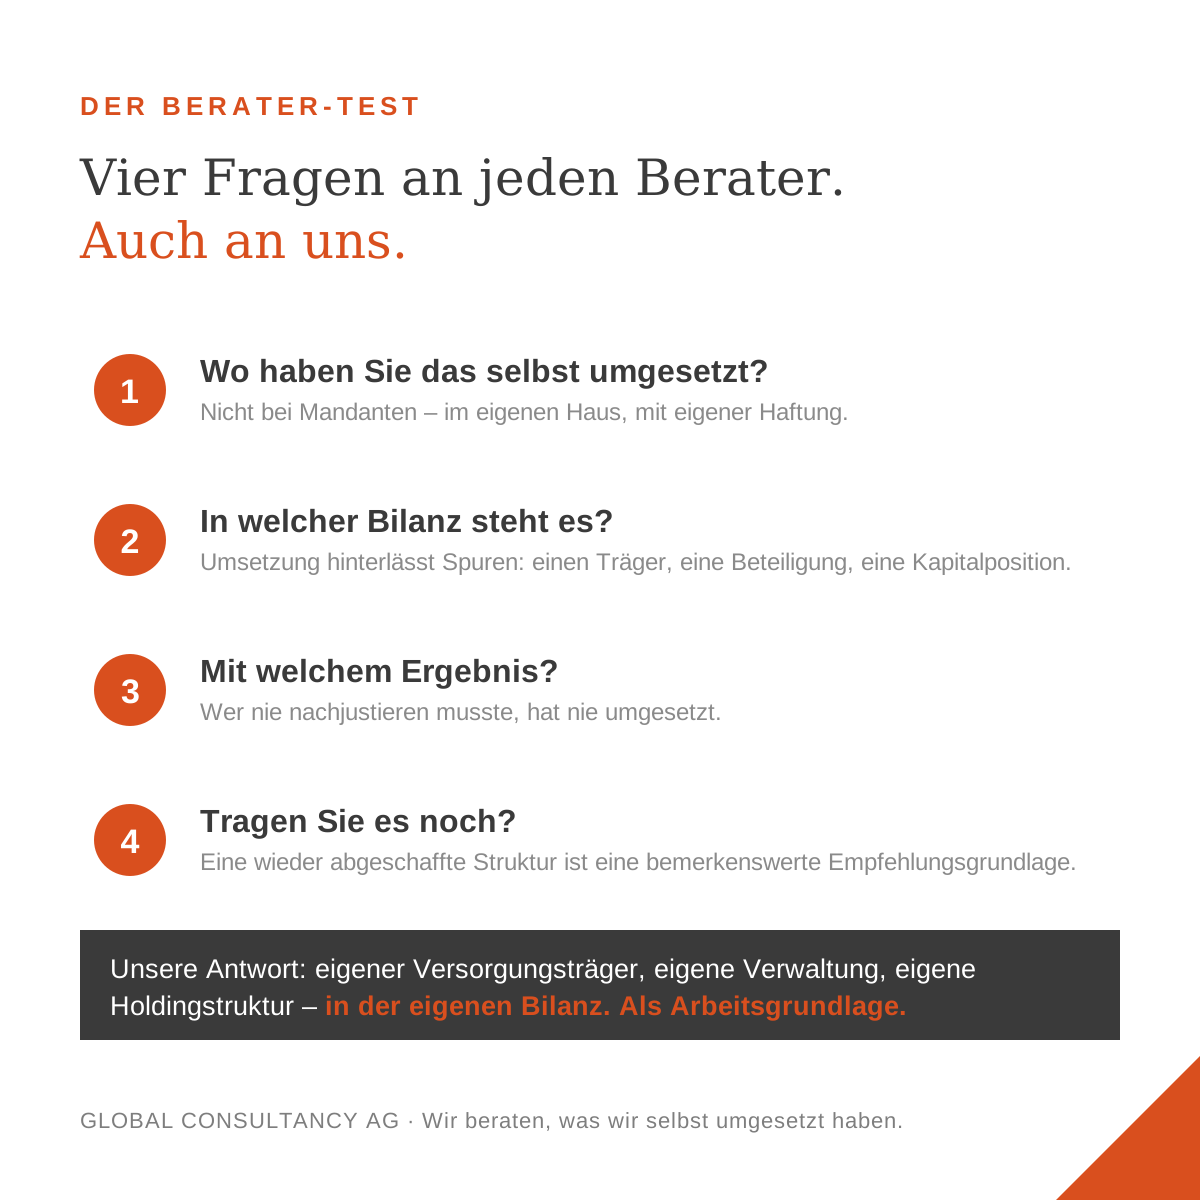
Das Glaubwürdigkeitsproblem der Beratung – und ein Test, der es sichtbar macht
Beratung hat einen eingebauten Konstruktionsfehler: Der Berater trägt die Folgen seiner Empfehlung nicht. Geht die empfohlene Struktur auf, war es seine Kompetenz. Geht sie schief, war es die …
 Grundsätze der Beratung
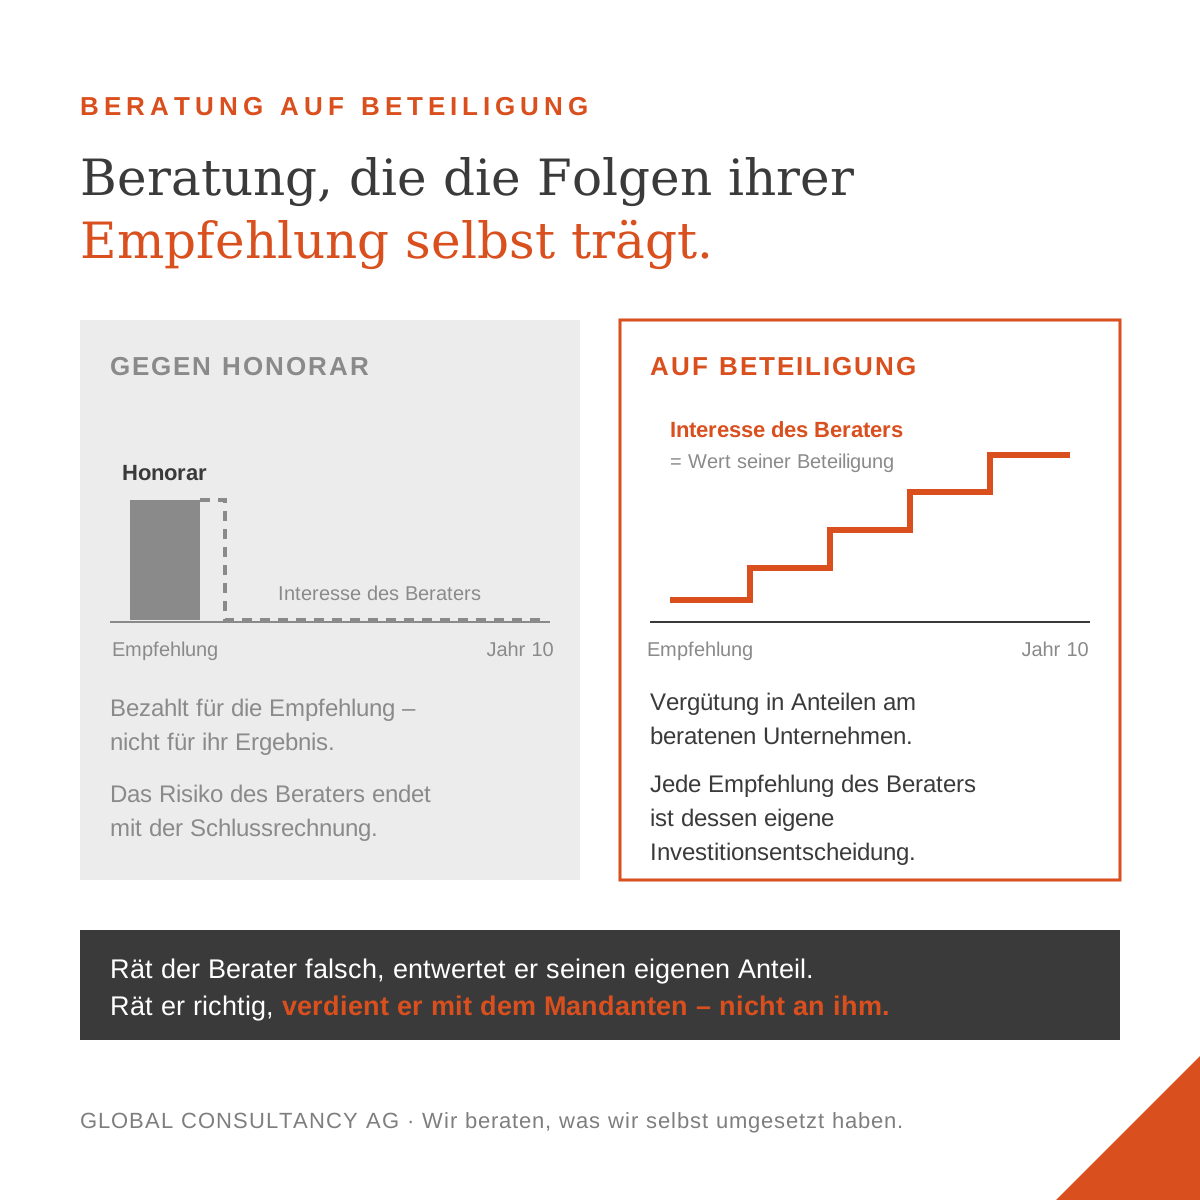
Beratung auf Beteiligung – wenn der Berater die Folgen seiner Empfehlung mitträgt
Klassische Beratung wird für die Empfehlung bezahlt, nicht für ihr Ergebnis. Beratung auf Beteiligung kehrt dieses Prinzip um: Der Berater erhält statt eines Honorars – oder ergänzend dazu – eine …