Vertiefung · Vermögen sichern
Die Liechtenstein-Stiftung nach dem EuGH-Urteil: Warum die naheliegende Reaktion die falsche ist
Stand: September 2026 · Global Consultancy AG
Am 13. November 2025 hat der Europäische Gerichtshof entschieden, dass Deutschland das steuerliche Familienstiftungsprivileg auf im Inland errichtete Stiftungen beschränken darf (C-142/24). Für liechtensteinische und andere ausländische Familienstiftungen deutscher Stifter bedeutet das: Steuerklasse III statt Steuerklasse I – bei 3 Millionen Euro Vermögen und einem Begünstigten eine um rund 400.000 Euro höhere Schenkungsteuer. Seither kursieren im Netz Vorschläge, wie sich dieser Nachteil mit noch komplexeren Auslandskonstruktionen umgehen lässt. Die naheliegendste Lösung wird dabei regelmäßig übersehen.
Was das Urteil ändert
§ 15 Abs. 2 des Erbschaftsteuer- und Schenkungsteuergesetzes gewährt Familienstiftungen ein Steuerklassenprivileg: Die Schenkungsteuer bei Errichtung richtet sich nicht nach dem entferntesten Verwandtschaftsgrad zur Allgemeinheit, sondern nach dem Verhältnis zum entferntesten Begünstigten innerhalb der Familie – meist Steuerklasse I, mit einem Freibetrag von 400.000 Euro je Kind. Der Wortlaut der Vorschrift setzt dafür allerdings ausdrücklich eine „im Inland errichtete" Stiftung voraus.
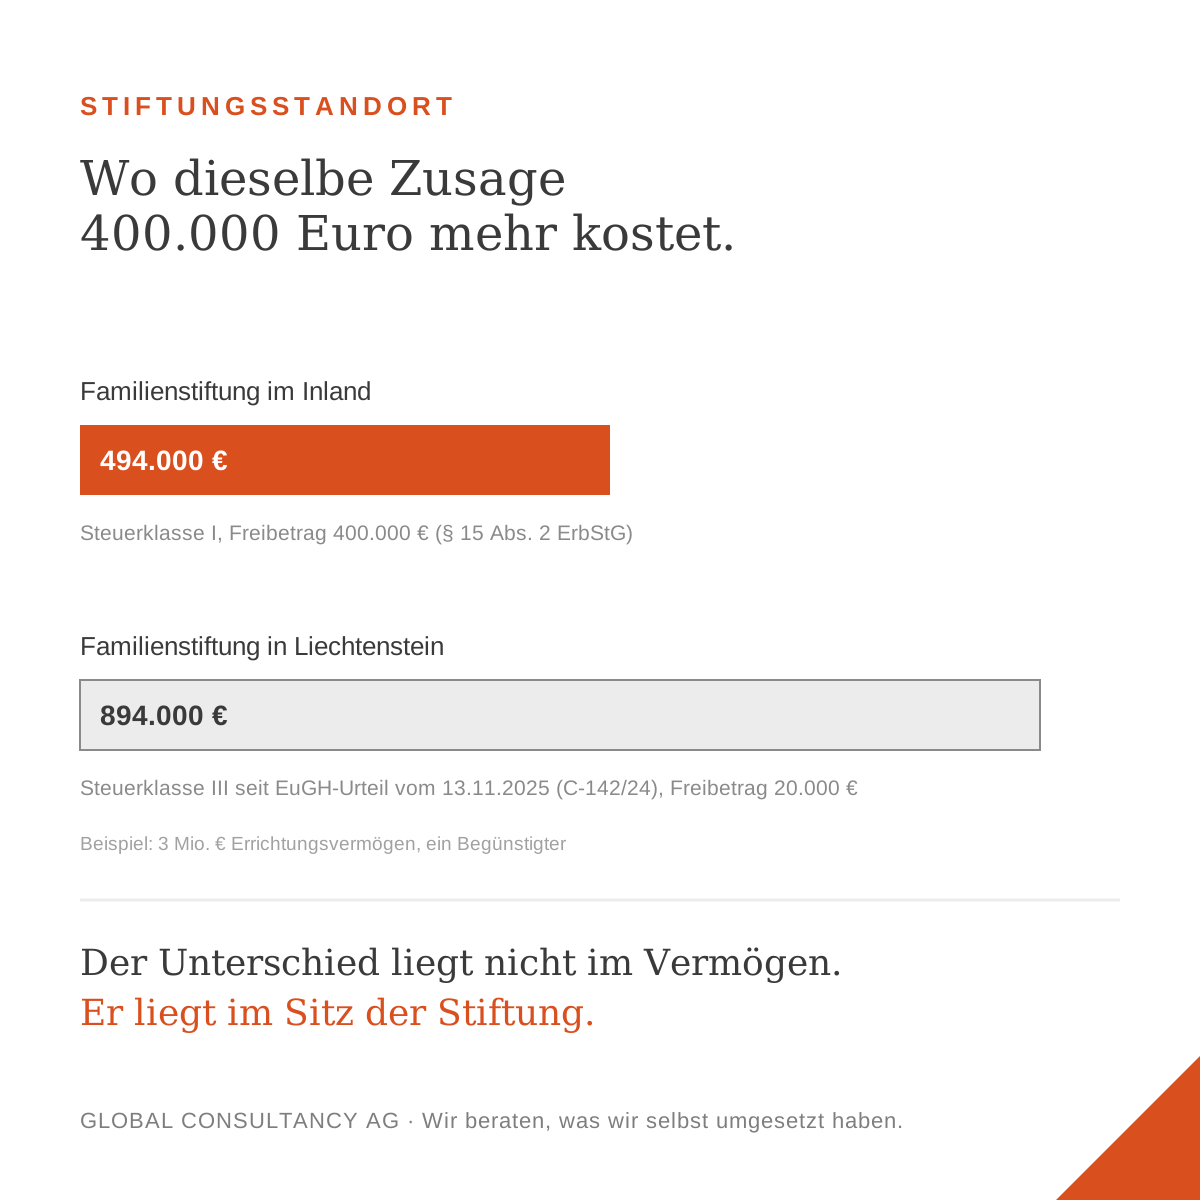
Der EuGH hatte auf Vorlage des Finanzgerichts Köln zu klären, ob diese Beschränkung mit der Kapitalverkehrsfreiheit vereinbar ist. Seine Antwort: ja. Die Ungleichbehandlung ausländischer Familienstiftungen verstößt nicht gegen EU-Recht, weil sie sich aus der Eigenart der deutschen Erbersatzsteuer rechtfertigt und verhältnismäßig ist. Für eine liechtensteinische Familienstiftung eines deutschen Stifters bedeutet das: Statt Steuerklasse I greift Steuerklasse III – 30 Prozent Steuersatz, 20.000 Euro Freibetrag statt 400.000 Euro. Bei einem Errichtungsvermögen von 3 Millionen Euro und einem Begünstigten bedeutet das 894.000 Euro Schenkungsteuer statt 494.000 Euro – ein Unterschied von 400.000 Euro.
Die naheliegende, aber unvollständige Reaktion
Seit dem Urteil kursieren Gestaltungsvorschläge, die dem Wortlaut nach durchaus auf echter Rechtsprechung beruhen: Statt das Vermögen in die Stiftung einzubringen, zahlen die Eltern wiederkehrende Prämien in eine liechtensteinische Lebensversicherung, deren Versicherungsnehmer von Anfang an die Kinder sind. Der Bundesfinanzhof hat 2014 tatsächlich entschieden, dass laufende Prämienzahlungen eines Dritten als einzelne, eigenständige Schenkungen zu werten sind – nicht als eine große, geschlossene Zuwendung. Damit ließe sich der Zehnjahres-Freibetrag von 400.000 Euro je Kind und Elternteil wiederholt nutzen.
Was diese Vorschläge regelmäßig nicht benennen: Eine von vornherein geplante Kette von Prämiengeschenken, die exakt das durch das EuGH-Urteil „verlorene" Volumen ersetzen soll, ist etwas anderes als der Sachverhalt, über den der Bundesfinanzhof 2014 entschieden hat. Wird eine Reihe formal selbständiger Rechtsgeschäfte von vornherein so geplant, dass sie wirtschaftlich einer einzigen, anders zu besteuernden Zuwendung entsprechen, kann die Finanzverwaltung nach § 42 Abgabenordnung die Einzelschritte zusammenfassen und nach dem wirtschaftlich gewollten Gesamtergebnis besteuern. Ob eine solche Ersatzkonstruktion dieser Prüfung standhält, ist offen – und wurde durch die zitierten Urteile nicht entschieden. Wer eine ungeklärte Rechtsfrage gegen eine andere ungeklärte Rechtsfrage tauscht, hat kein Problem gelöst, sondern verschoben.
Die naheliegendste Lösung: gar nicht erst ins Ausland
Das Urteil betrifft ausschließlich ausländische Familienstiftungen. Eine deutsche Familienstiftung hat das beschriebene Problem nicht, weil sie die Inlands-Voraussetzung des § 15 Abs. 2 ErbStG von vornherein erfüllt: Steuerklasse I bei Errichtung, Steuerklasse I auch bei der Erbersatzsteuer alle 30 Jahre mit 800.000 Euro Freibetrag, die Verschonung für Betriebsvermögen nach § 13a Abs. 11 ErbStG bleibt anwendbar. Der Preis dafür ist die deutsche Stiftungsaufsicht mit genehmigungspflichtigen Satzungsänderungen – eine bekannte, kalkulierbare Einschränkung, kein offenes Rechtsrisiko.
Wann die ausländische Struktur trotzdem ihre Berechtigung behält
Die Sache ist damit nicht erledigt, denn die Frage lässt sich nicht auf die Steuerklasse verengen. Das liechtensteinische Stiftungsrecht bietet echte, nicht-steuerliche Vorteile: schnellere Satzungsänderungen ohne deutsche Behördengenehmigung, und die Möglichkeit, sich Widerruf oder Anpassung vorzubehalten. Vor allem aber kennt Liechtenstein keine der deutschen Erbersatzsteuer vergleichbare, alle 30 Jahre wiederkehrende fiktive Erbschaft. Bei sehr langfristig gedachtem Vermögen kann der einmalige Nachteil bei der Errichtung über mehrere 30-Jahres-Zyklen hinweg günstiger ausfallen als die wiederkehrende deutsche Steuer – eine Rechenfrage im Einzelfall.
Wer diesen Weg wählt, muss allerdings eine zweite Norm kennen: § 15 Außensteuergesetz rechnet Vermögen und Erträge einer ausländischen Familienstiftung dem deutschen Stifter grundsätzlich laufend zu, als hätte er sie direkt. Liechtenstein ist EWR-Staat, weshalb eine Ausnahme greift – aber nur, wenn das Stiftungsvermögen der Verfügungsmacht des Stifters rechtlich und tatsächlich entzogen ist. Genau der eingangs genannte Flexibilitätsvorteil, ein Widerrufsvorbehalt, verhindert damit diese Ausnahme. Beides gleichzeitig – Kontrolle behalten und Zurechnungsfreiheit erhalten – geht nicht. Wer diesen Trade-off kennt, kann bewusst wählen. Wer ihn nicht kennt, bekommt am Ende weder das eine noch das andere.
Ergänzung, nicht Ersatz
Diese Einordnung ersetzt keine steuerliche und rechtliche Einzelfallprüfung, insbesondere nicht zur liechtensteinischen Stiftungs- und Versicherungsaufsicht, die einer eigenständigen Prüfung nach dortigem Recht bedarf. Sie zeigt, welche Fragen vor einer Entscheidung beantwortet sein sollten – bevor eine Struktur gewählt wird, die diese Fragen umgeht, statt sie zu klären.