Vertiefung · Vermögen steuern
Vom Ausnahmefall zur Regel: Wie der Spitzensteuersatz den Mittelstand einholte – und was sich dagegen gestalten lässt
Stand: September 2026 · Global Consultancy AG
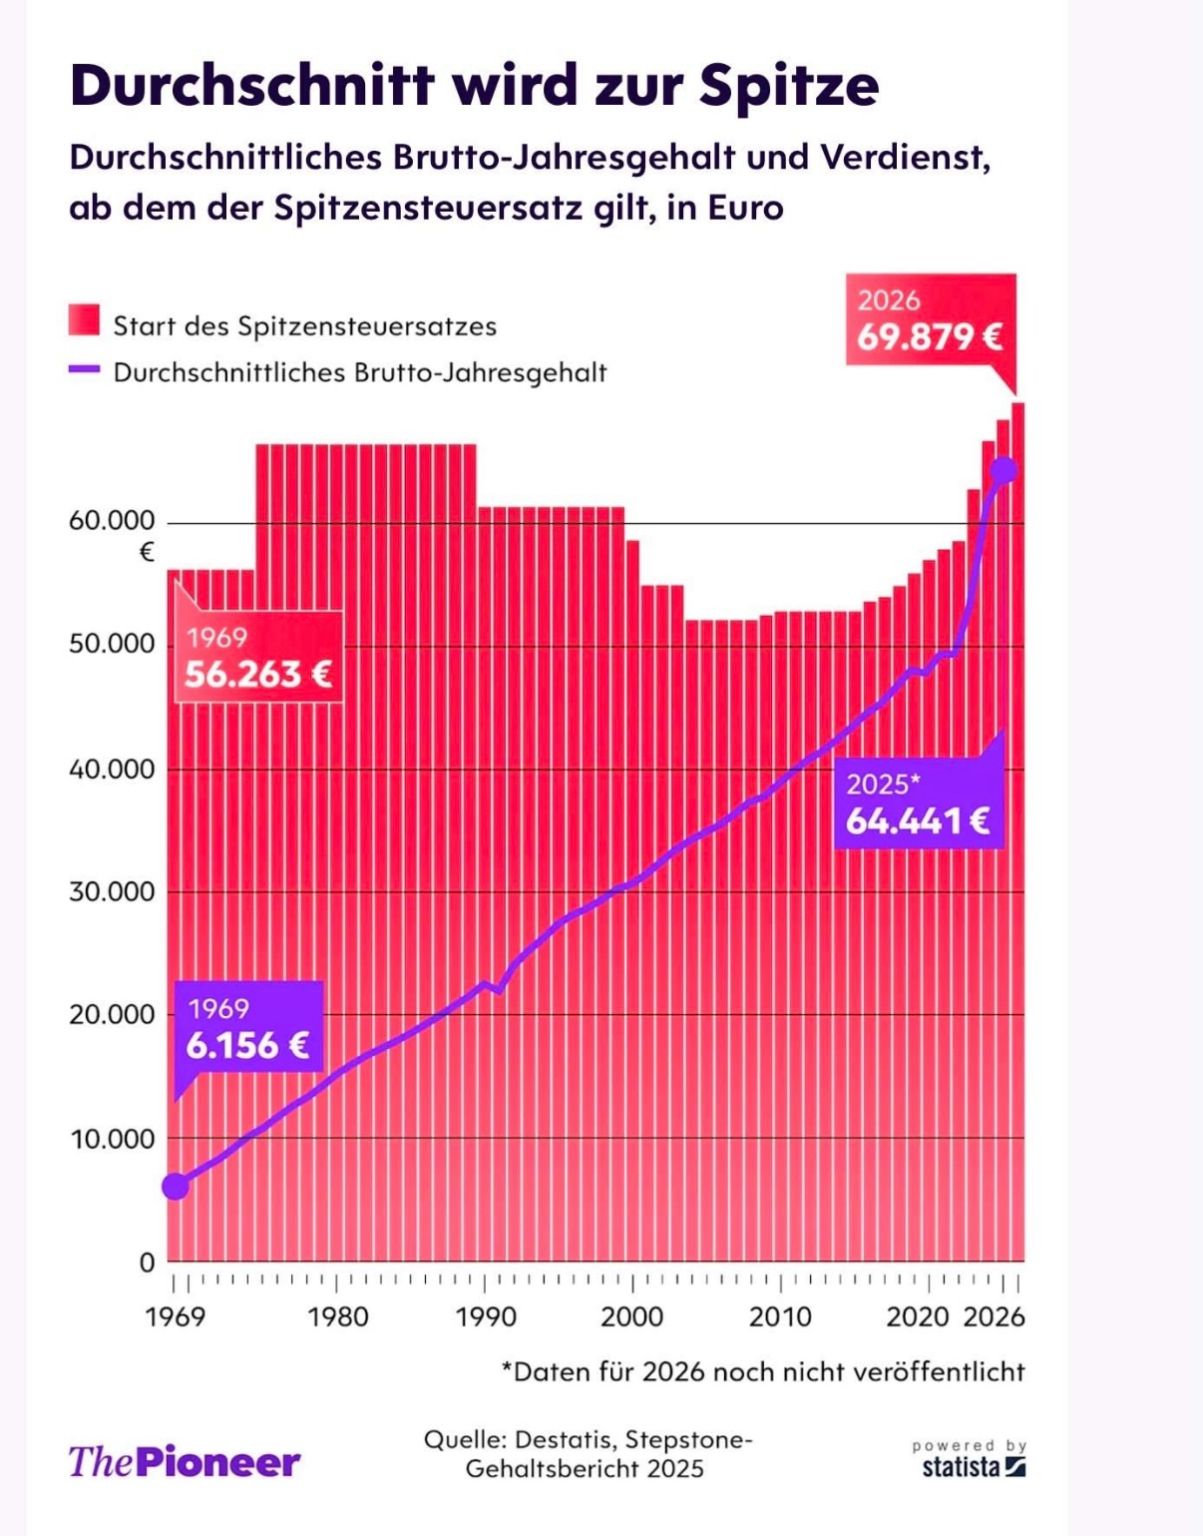
1958, mit Einführung des progressiven Einkommensteuertarifs, war der Spitzensteuersatz eine Steuer für echte Spitzenverdiener: Er griff erst beim Zwanzigfachen des durchschnittlichen Einkommens. 2026 liegt die Grenze bei 69.879 Euro – keine 6.000 Euro über einem gewöhnlichen Jahresgehalt. Das ist kein Einzelfehler einer Regierung. Es ist ein Muster über 68 Jahre und alle Parteien hinweg. Und derselbe Gesetzgeber, der diese Entwicklung nie gestoppt hat, stellt gleichzeitig die Werkzeuge bereit, mit denen sich die eigene Steuerlast legal gestalten lässt.
Ein Trend, kein Einzelfall
Der Bund der Steuerzahler hat die Verschiebung bereits 2018 vorgerechnet: Lag die Schwelle für den Spitzensteuersatz 1958 noch beim Zwanzigfachen des Durchschnittseinkommens, war es 2018 nur noch das 1,3-Fache. Die Grenze selbst ist über Jahrzehnte kaum gestiegen – das Durchschnittseinkommen dagegen deutlich. Ökonomisch bedeutet das: Ein Steuersatz, der einst eine kleine Gruppe von Spitzenverdienern betraf, erfasst heute reguläre Facharbeiter- und Angestelltengehälter.
Diese Verschiebung ist keine Naturgewalt. Sie ist die Summe vieler kleiner politischer Unterlassungen – Tarifeckwerte, die nicht im gleichen Tempo wie die Löhne angehoben wurden, über Jahrzehnte und Regierungswechsel hinweg.
Die Systematik: kalte Progression als Dauerzustand
Der Fachbegriff für den Mechanismus ist kalte Progression: Steigt der Bruttolohn nur in Höhe der Inflation, bleibt real nichts übrig – der progressive Tarif greift trotzdem stärker zu, weil ein größerer Anteil des Einkommens in höhere Tarifzonen rutscht. Wer nominal mehr verdient, aber real nicht mehr kaufen kann, zahlt dennoch einen höheren Durchschnittssteuersatz. Der Staat wird so zum Nutznießer der Inflation, ohne ein einziges Gesetz zur Steuererhöhung beschließen zu müssen.
Seit 2016 war es üblich, diesen Effekt jährlich auszugleichen – durch Anhebung von Grundfreibetrag und Tarifeckwerten entsprechend der Inflation. Mit der Einkommensteuerreform für 2027 und 2028 endet diese Praxis erstmals seit elf Jahren: Der Grundfreibetrag steigt zwar weiter, die übrigen Tarifeckwerte werden aber nicht mehr vollständig an die Preisentwicklung angepasst. Die heimliche Steuererhöhung, die zuletzt als überwunden galt, kehrt damit gesetzlich verankert zurück.
Was der Gesetzgeber gleichzeitig ermöglicht
Der entscheidende Punkt liegt jedoch nicht in der Klage über diese Entwicklung, sondern in ihrer Kehrseite: Derselbe Gesetzgeber, der den Tarif für Normalverdiener strukturell verschärft, hat im selben Steuerrecht mehrere unabhängige Instrumente verankert, mit denen Unternehmer ihre eigene Steuerlast aktiv gestalten können – nicht als Umgehung, sondern als vorgesehene Option. Die betriebliche Altersversorgung ist eines davon, keineswegs das einzige.
Beteiligungserträge in der Holding. Schüttet eine Tochtergesellschaft an eine zwischengeschaltete Holding-Kapitalgesellschaft statt an die Privatperson aus, bleiben die Dividenden nach § 8b KStG zu 95 Prozent körperschaftsteuerfrei. Kapital kann in der Holding reinvestiert werden, ohne den Umweg über die private, voll steuerpflichtige Sphäre.
Ergebnisverrechnung im Konzernverbund. Über eine steuerliche Organschaft (§§ 14–19 KStG) lassen sich Gewinne und Verluste mehrerer Gesellschaften desselben Inhabers im selben Jahr konsolidieren – besteuert wird das Nettoergebnis, nicht jede Gesellschaft für sich.
Die betriebliche Altersversorgung wirkt dabei auf zwei vollständig getrennten, unabhängigen Ebenen, die in der Praxis häufig vermischt werden. Auf der Lohnseite mindert die Entgeltumwandlung – gleichermaßen für Mitarbeiter und Gesellschafter-Geschäftsführer nutzbar – das zu versteuernde Einkommen bis zu einer gesetzlichen Grenze, steuer- und sozialabgabenfrei. Das ist eine individuelle, personenbezogene Wirkung. Davon vollständig unabhängig ist die Dotierung einer Unterstützungskasse: Sie berechnet sich aus der zugesagten Versorgungssumme, ist nach § 4d EStG eigenständige Betriebsausgabe der Gesellschaft und mindert Körperschaft- und Gewerbesteuer – unabhängig davon, ob und in welcher Höhe der Einzelne zuvor Gehalt umgewandelt hat. Wer beide Ebenen als eine Sache behandelt, unterschätzt, dass hier zwei getrennte Steuersubjekte – natürliche Person und Kapitalgesellschaft – jeweils eigenständig profitieren.
Die Familienstiftung schließlich verschiebt die Betrachtung von der laufenden Ertragsteuer auf die Vermögensnachfolge: Sie verhindert die Zersplitterung des Unternehmens im Erbfall, und für Betriebsvermögen greift bei der Erbersatzsteuer die Verschonung nach § 13a Abs. 11 ErbStG.
Diese Instrumente stehen seit Jahren im Gesetz, wirken auf unterschiedlichen Ebenen – Ertragsteuer, Konzernverbund, Vermögensnachfolge – und lassen sich kombinieren. Genutzt werden sie im Mittelstand dennoch selten, nicht weil sie kompliziert wären, sondern weil sie zwischen den klassischen Zuständigkeiten liegen: Der Steuerberater optimiert das laufende Jahr, der Versicherungsvermittler verkauft Policen, keiner von beiden hat die Gesamtstruktur im Blick.
Ergänzung, nicht Ersatz
Diese Feststellung richtet sich ausdrücklich nicht gegen den Steuerberater. Sein Mandat ist die Deklaration des abgelaufenen Jahres innerhalb der bestehenden Struktur – notwendig, anspruchsvoll und gesetzlich terminiert. Die Frage, welche dieser Strukturen zur eigenen Situation passt und wie sie zusammenwirken, gehört auf eine zweite, vorgelagerte Ebene, für die im Regelmandat üblicherweise weder Auftrag noch Zeit vorgesehen ist. Eine durchdachte Struktur ersetzt die laufende steuerliche Betreuung nicht – sie liefert ihr besseres Ausgangsmaterial.
Wann sich die Prüfung lohnt
Wer als Gesellschafter-Geschäftsführer, Selbständiger oder Unternehmer feststellt, dass der eigene Grenzsteuersatz näher an der Spitze liegt als am Durchschnitt, befindet sich in genau der Gruppe, für die der beschriebene Trend real spürbar ist – nicht als abstrakte Statistik, sondern in der eigenen Abrechnung. Für diese Gruppe ist die Ausgangsfrage nicht, ob sich am politischen Kurs etwas ändert. Er hat sich seit 68 Jahren nicht grundlegend geändert. Die Ausgangsfrage ist, welche der bestehenden gesetzlichen Spielräume – Holding, Organschaft, betriebliche Altersversorgung, Familienstiftung – für die eigene Situation ungenutzt bleiben, und in welcher Kombination sie zusammenwirken.